top of page

一般社団法人えんまん相続協会
家族全員ヒアリングで、えんまん相続を
家族信託のメリットデメリット
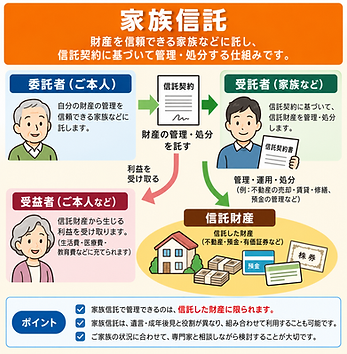
家族信託のメリット:
① 判断能力低下に備えた財産管理ができる
-
あらかじめ信託した不動産について、本人の判断能力が低下した後も、契約の範囲内で受託者が管理・処分できる
-
預金凍結を防ぎ、生活費・介護費を継続支出できる
👉 成年後見制度のような裁判所の関与が不要
② 将来の財産管理・承継方法をあらかじめ整理できる
-
財産の 管理者(受託者) を明確に指定
-
「管理は長男、利益は配偶者」など柔軟な設計
-
不動産の共有名義を避けられる
③ 元気なうちから財産管理・承継に備えられる
-
遺言は「死後」だが、家族信託は 生前から機能
-
将来の承継ルート(配偶者→子→孫)を指定可能
④ 家族など信頼できる人に財産管理を託せる
-
原則、身内で運用できる
-
信託銀行を使わず コストを抑えた設計も可能
⑤ 不動産・事業承継にも活用できる
-
賃貸経営・会社オーナーの承継対策に有効
-
経営権と収益権を分けた設計が可能

家族信託のデメリット:
① 節税制度ではない
-
相続税・贈与税が安くなる制度ではない
👉 税対策は 別途の相続税対策 が必要
②家族信託だけでは、介護・医療・施設入所など生活面の法律行為をカバーできない
-
介護契約・入院手続き・施設入所の同意 ❌
👉 必要に応じて 任意後見制度 と併用
③ 設計・契約が難しい
-
契約書の内容次第で トラブルの火種 になる
-
専門家の支援を受けながら慎重に設計することが重要
④ 家族間の信頼関係が前提
-
受託者に権限が集中する
-
説明不足だと「不公平感」が生まれやすい
-
だからこそ、契約を決める前に家族一人ひとりの想いを聞くことが大切です。
⑤ 設計・契約・登記などに費用がかかる
費用は信託する財産や手続きの内容によって異なります
家族信託ありきではありません。
えんまんナビでは、まず家族一人ひとりの想いを聞きます。
その内容を踏まえて士業が相続方針を整理し、家族信託・遺言・贈与などの中から、ご本人に合った方法を検討します。

bottom of page