
一般社団法人えんまん相続協会
家族全員ヒアリングで、えんまん相続を
家族信託でできることできないこと
家族信託とは、認知症などで判断能力が低下し、財産管理や相続対策ができなくなることへの備えとして、信頼できる家族に財産を託し、本人(親)の希望に沿った財産管理・処分を家族(子)に任せる仕組みです。したがって、介護施設に入所するとき、重病で入院するとき、また本人が認知症のおそれを自覚したときが家族信託を行うタイミングとなります。
家族信託でできること:
中心となるのは、特定の財産の管理・処分・承継です。

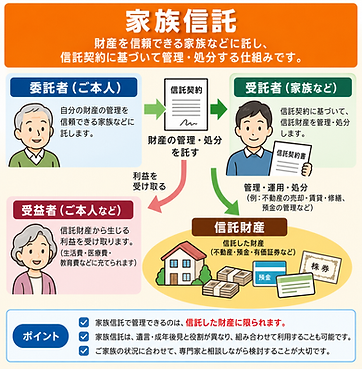
① 判断能力が低下した後も、信託した財産を管理・活用できる
-
不動産の 管理・賃貸・修繕・売却
-
預金の 管理・支払い・生活費の支出
-
あらかじめ信託した財産は、本人の判断能力が低下した後も、信託契約の範囲内で受託者が管理・処分できます。
👉 成年後見制度とは異なり、原則として家庭裁判所による後見人選任を前提とせず、信託契約に基づいて管理できます。
② 不動産の共有によるトラブルを防ぎやすくなる
-
「長男に管理、収益は配偶者へ」など 役割分担が可能
-
共有名義を避け、トラブルの芽を事前に除去
③ 相続の「道筋」を事前に決められる
-
受益者を「一次→二次→三次」と指定可能
-
信託の設計によっては、本人の死亡後も含めた財産承継の方法を定めることができます。
例:
親 → 配偶者 → 子 → 孫
④ 遺言などと組み合わせた相続・財産管理対策ができる
-
「財産管理は信託」「死亡後の財産承継は遺言」など、それぞれの役割を踏まえて組み合わせることができます。
-
遺言だけでは難しい 生前からの実行力 を確保
⑤ 事業・不動産オーナーの承継対策
-
賃貸経営・会社オーナーの 経営権・収益権の整理
-
「経営は長男、収益は両親」といった設計が可能
家族信託でできないこと:
① 相続税をゼロにする制度ではない
-
節税制度ではない
-
相続税・贈与税の基本ルールは変わらない
👉 税対策は「別途設計」が必要
② 家族信託だけでは身上保護・生活面の法律行為をカバーできない
-
介護契約・入院手続き・施設入所の判断 ❌
👉 これは 成年後見制度や任意後見 の役割
③ 本人に専属する権利などは信託財産にできない
-
年金受給権 ❌
-
生活保護受給権 ❌
-
健康保険資格 ❌
④ 家族信託だけで、本人の債務や保証人としての地位を当然に移すことはできない
-
借入金そのものを信託 ❌
-
保証人の地位 ❌
⑤ 家族全員が自動的に納得する制度ではない
-
設計次第では「不公平感」が生まれる
👉 家族一人ひとりの想いを事前に聞くことが重要

よくある誤解

誤解と実際
家族信託=節税❌
節税が目的ではない◯
家族信託があれば遺言不要❌
必要に応じて遺言との併用を検討◯
全財産を信託しないと意味がない❌
特定の財産だけを信託することも可能◯
法律に詳しくなくても作れる❌
専門家と相談しながら設計することが大切◯
家族信託ありきではありません。
えんまんナビでは、まず家族一人ひとりの想いを聞きます。
その内容を踏まえて士業が相続方針を整理し、家族信託・遺言・贈与などの中から、ご本人に合った方法を検討します。